
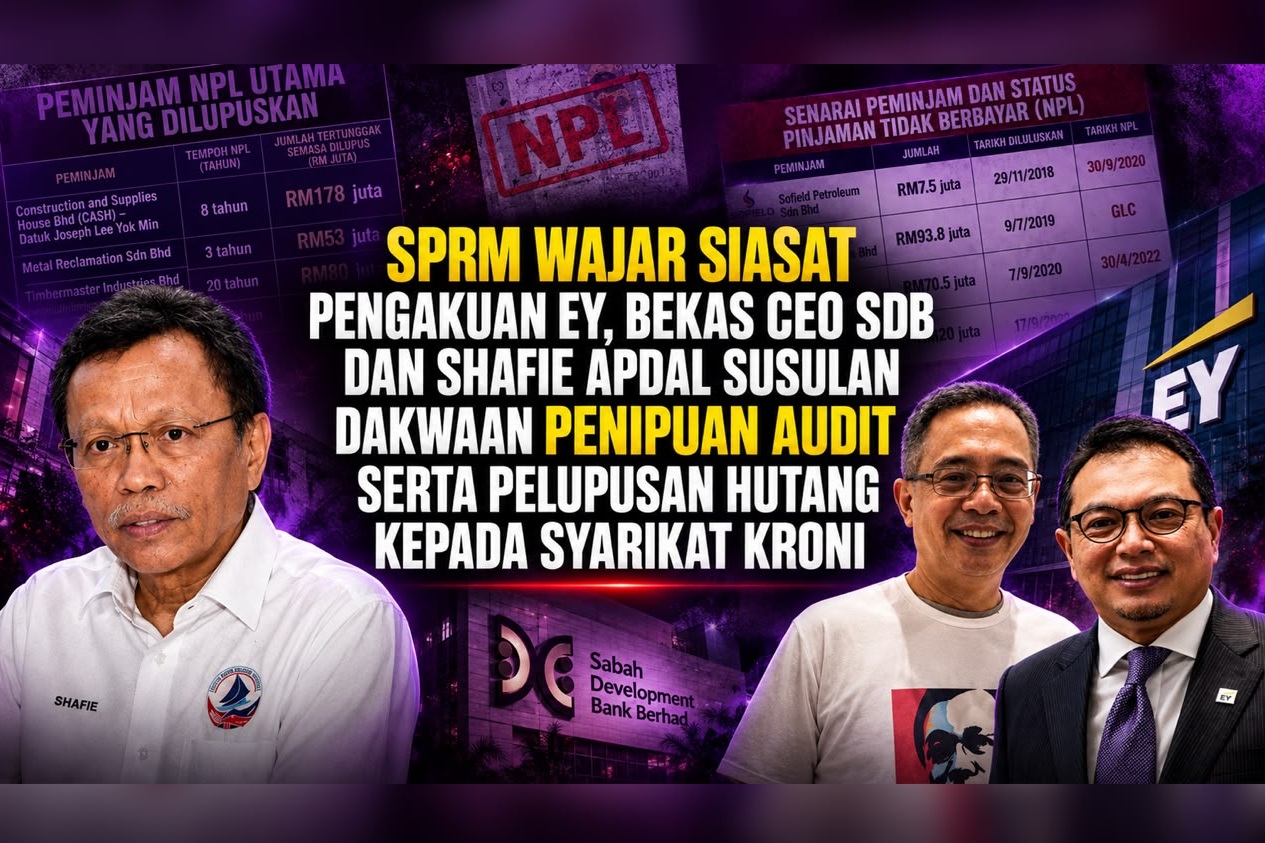
KOTA KINABALU: Bagaimana sebuah bank milik Kerajaan Sabah boleh melaporkan keuntungan selama 12 tahun ketika pinjaman tidak berbayarnya sudah mencecah hampir separuh portfolio, sebelum pengurusan baharu menemukan krisis bernilai kira-kira RM5 bilion? Persoalan itu tidak boleh dijawab dengan menyiasat juruaudit sahaja. SPRM digesa meneliti EY, bekas CEO dan pengurusan Sabah Development Bank Berhad (SDB), serta keputusan yang dibuat semasa pentadbiran Datuk Seri Mohd Shafie Apdal yang paling banyak menstruktur dan melupuskan hutang.
Desakan ini berbangkit daripada dakwaan dalam saman RM2.4 bilion yang difailkan Kerajaan Sabah bersama entiti berkaitan terhadap Ernst & Young PLT (EY) pada 30 Julai 2026. Prosiding kes itu dijadualkan bermula pada 21 September.
ARTIKEL BERKAITAN- Kerajaan Sabah, Ketua Menteri dan SDB saman EY RM2.4 Bilion: Audit 'tipu' tutup krisis RM5 bilion pinjaman bermasalah

Apa yang didedahkan oleh Sabahkini2 sejak tahun 2024 adalah berkaitan dan benar belaka yang akhirnya kini meletup. Shafie Apdal dalam ucapannya di Sidang Dewan Dun dan juga dimana sering menyerang kerajaan mengenai SDB namun kini terbukti zamannya paling banyak melupus hutang
ARTIKEL BERKAITAN -11 Julai 2024 - SD Bank: Terbongkar Shafie luluskan Sukuk RM10B, lupus RM178 juta hutang CASH Bhd milik Datuk Ambrose Lee, peminjam NPL diberi hutang baru!
ANTARA STATUS NPL
ANTARA SYARIKAT DAPAT PELUPUSAN HUTANG
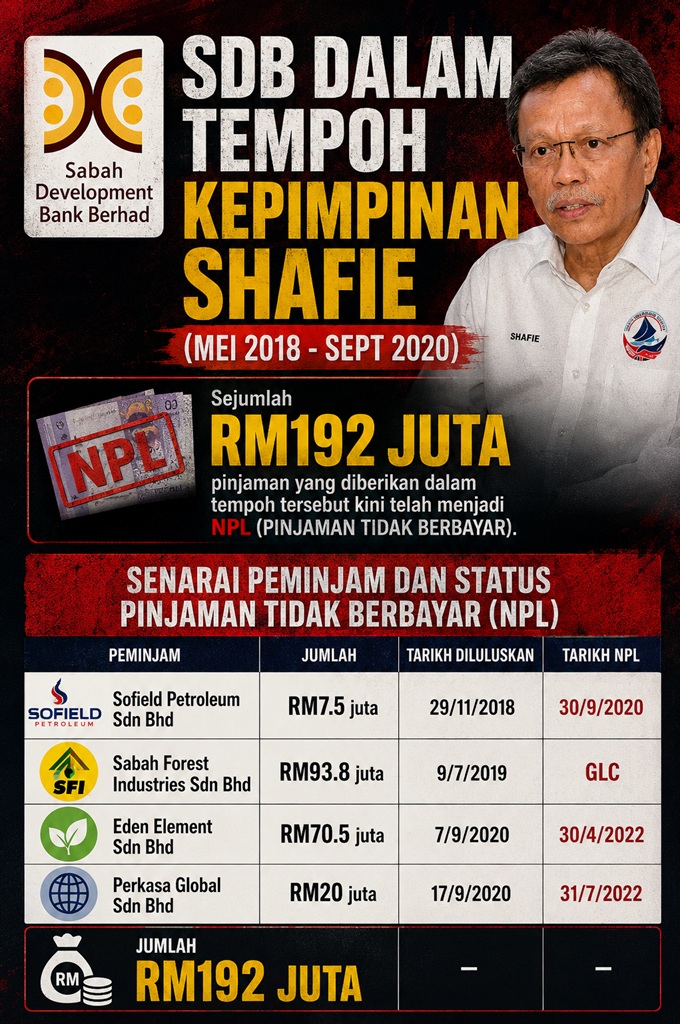
Perkara ini diakui oleh Datuk Seri Masidi Manjun Menteri Kewangan Sabah di Sidang DUN
Dua belas tahun untung ‘tipu’ kemudian umum kerugian RM878 juta
Dokumen mengenai penemuan pengurusan baharu SDB merekodkan keuntungan sebelum cukai terkumpul RM1.514 bilion antara 2011 hingga 2022, dengan dividen RM587.7 juta.
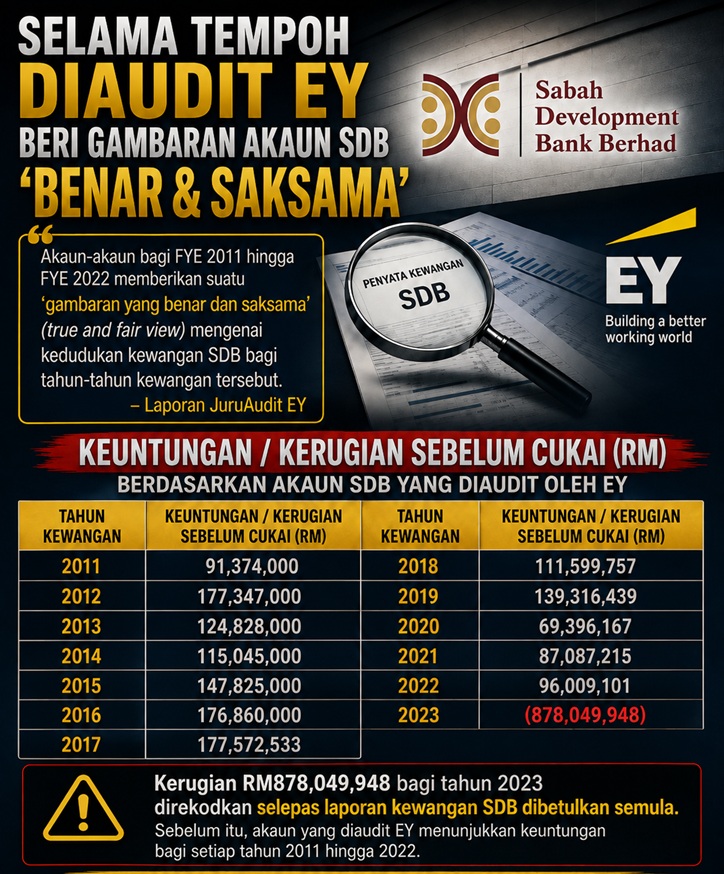
EY menjadi juruaudit sepanjang tempoh itu. Pada 2023, SDB memilih untuk mendedahkan semua penipuan EY dan akhirnya merekodkan kerugian sebelum cukai RM878.049 juta. Ke mana perginya keuntungan bertahun-tahun itu apabila kerugian kredit akhirnya diiktiraf? SDB rugi tapi EY mencipta keuntungan palsu bagi menyembunyikan kerugian.
Dokumen saman menyenaraikan nisbah NPL SDB sebanyak 53.96 peratus pada 2018, 48.44 peratus pada 2019, 47.19 peratus pada 2020, 46.92 peratus pada 2021 dan 47.46 peratus pada 2022. Pada 2023, nisbah itu disenaraikan pada 72.15 peratus selepas penilaian semula akibat penipuan EY tahun-tahun sebelum ini. Angka yang dikemukakan menunjukkan tekanan kredit telah lama wujud dalam SDB. Mengapa amaran itu tidak menghasilkan pelarasan, pendedahan atau tindakan pemulihan yang lebih tegas?. Namun tahun 2018 ketika Shafie mengambil alih adalah yang terburuk kerana tahun itu banyak syarikat mendapat hutang baru dan pelupusan hutang.
EY perlu jelaskan apa yang diketahui melalui audit
Menurut laporan mengenai penyataan tuntutan, lembaga dan pengurusan baharu yang mengambil alih pada 2023 menemukan kira-kira RM5 bilion pinjaman tidak berbayar, hampir 70 peratus portfolio SDB. Kira-kira RM3 bilion daripadanya dikatakan melibatkan pinjaman di Semenanjung Malaysia.
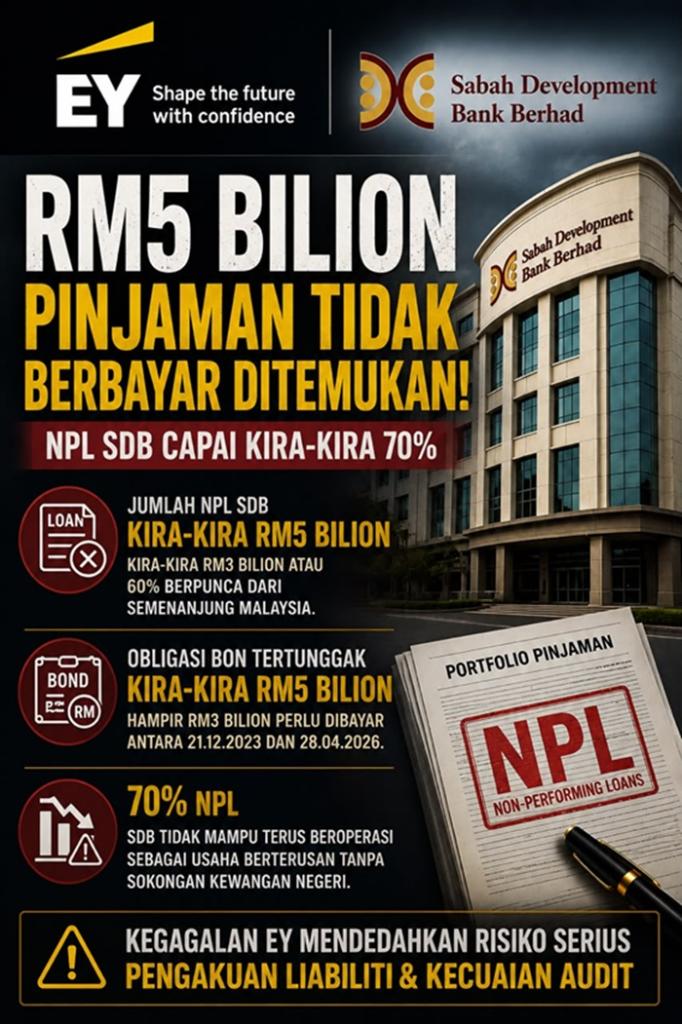
Syarikat -syarikat semenanjung ada didalam pendedahan artikel Sabahkini2 bertarikh 3 ogos 2026.
ARTIKEL BERKAITAN- Bukti baharu Shafie Apdal lupus RM178 juta hutang CASH Bhd milik Datuk Ambrose Lee, EY pula disaman penipuan Audit SD Bank

Plaintif mendakwa EY tetap mengeluarkan pendapat audit tanpa pengecualian bagi akaun 2011 hingga 2022, walaupun petunjuk kemerosotan pinjaman dan kelemahan kawalan kredit sudah tersedia.
Dakwaan tentang cagaran lebih membimbangkan. Plaintif menyatakan sebahagian penilaian telah lapuk; laporan yang dirujuk menyebut 12 daripada 39 akaun Tahap 3 menggunakan penilaian berusia lebih empat tahun dan empat daripadanya lebih tujuh tahun.
Dokumen pengurusan baharu pula mendakwa ada laporan penilaian berusia lebih 10 tahun. Sekiranya nilai cagaran terlebih nyata, jumlah kerugian kredit yang sepatutnya diiktiraf juga boleh berubah. SPRM dan pengawal selia perlu mendapatkan kertas kerja audit asal, tarikh setiap penilaian dan komunikasi EY dengan pihak pengurusan.
Bagi 2017, plaintif mendakwa EY tidak mengambil kira tambahan kemerosotan nilai RM962.45 juta. Mengikut pengiraan dalam saman, nisbah kecukupan modal yang dilaporkan pada 18.28 peratus sepatutnya hanya 3.62 peratus. Perbezaan itu menuntut penjelasan khusus: siapa menetapkan anggaran kerugian, siapa mencabarnya dan siapa akhirnya meluluskan angka yang diterbitkan? Nisbah 3.62 peratus kekal sebagai pengiraan plaintif sehingga diuji di mahkamah.
EY ialah salah satu firma audit Big Four, bersama Deloitte, PwC dan KPMG. Status itu meningkatkan jangkaan terhadap ketelitian auditnya. Ia juga membuatkan persoalan ini sukar diketepikan sebagai kekhilafan kecil apabila penyataan tuntutan mendakwa juruaudit menyedari keperluan kemerosotan nilai lebih besar tetapi menerima permintaan pengurusan lama supaya pelarasan tidak dibuat kerana kebimbangan terhadap pembiayaan pasaran dan program bon SDB.
Bekas CEO dan pengurusan lama tidak boleh terlepas daripada semakan
Siasatan yang hanya menumpukan EY akan meninggalkan persoalan paling asas: siapa yang mencadangkan dan meluluskan pinjaman yang akhirnya menjadi NPL?
Menurut penyataan tuntutan seperti dilaporkan, proses pra-saringan pinjaman sebelum 2021 berada di bawah bidang kuasa CEO, manakala fungsi risiko kredit yang bebas didakwa tidak wujud sehingga 2018. Rekod jawatankuasa kredit, minit lembaga, memo kelulusan dan laporan pemulihan perlu menunjukkan sama ada pegawai pengurusan telah menerima amaran mengenai peminjam tetapi tetap meneruskan pembiayaan.
Plaintif turut mendakwa berlaku “evergreening”, apabila pinjaman baharu digunakan oleh peminjam bermasalah untuk membayar pinjaman lama. Jika rekod transaksi mengesahkannya, penyiasat perlu menentukan siapa mencadangkan kemudahan baharu, siapa meluluskan pengecualian, sama ada kemampuan membayar dinilai secara jujur dan sama ada sesiapa memperoleh manfaat peribadi. Ketua pegawai eksekutif serta pegawai yang memegang kuasa pada setiap tarikh keputusan perlu dipanggil memberikan keterangan berdasarkan rekod, bukan andaian.
Mengapa keputusan era Shafie Apdal juga perlu diperiksa
Datuk Seri Mohd Shafie Apdal wajar diminta menjelaskan pengetahuan dan keputusan kerajaan negeri ketika beliau menjadi Ketua Menteri dan Menteri Kewangan Sabah. Adakah pentadbiran ketika itu dimaklumkan tentang nisbah NPL, keperluan modal, pinjaman besar di Semenanjung dan pembiayaan tambahan kepada peminjam yang gagal membayar? Siapa membawa perkara itu kepada kerajaan negeri, dan arahan apakah yang diberikan? Soalan ini memerlukan minit rasmi dan komunikasi bertulis; jawatan beliau sahaja tidak membuktikan penglibatan dalam salah laku.
Laporan rujukan turut mengaitkan era pentadbiran tersebut dengan dakwaan pelupusan hutang sekitar RM178 juta melibatkan Construction and Supplies House Bhd (CASH Bhd) milik Dato’ Ambrose Lee Kroni Shafie Apdal.
ARTIKEL BERKAITAN- Bukti baharu Shafie Apdal lupus RM178 juta hutang CASH Bhd milik Datuk Ambrose Lee, EY pula disaman penipuan Audit SD Bank
SPRM boleh menyemak fail kelulusan dan asas komersial transaksi itu secara berasingan, termasuk sama ada ia berkaitan dengan portfolio yang kini dipertikaikan.
Pertemuan 5 Jun 2024 – “Pengakuan liabiliti” kegagalan EY
Ini merupakan dakwaan paling signifikan dalam saman Sabah Development Bank Bhd (SDB) terhadap Ernst & Young (EY) oleh kepimpinan EY sendiri dalam satu pertemuan pada 5 Jun 2024.
Menurut tuntutan SDB, pertemuan itu diadakan bagi membincangkan kelemahan dan ketidaktepatan yang didakwa berlaku dalam penyata kewangan SDB bagi tahun 2017 hingga 2022. Pertemuan tersebut dilaporkan dihadiri Dato’ Abdul Rauf Rashid, yang mewakili kepimpinan EY di Malaysia, bersama George Koshy dan Ahmad Siddiq Ahmad Hasbullah, manakala SDB diwakili Pengerusi Eksekutifnya, Lim Haw Kuang serta Pengarah SDB, Chen Yin Heng.
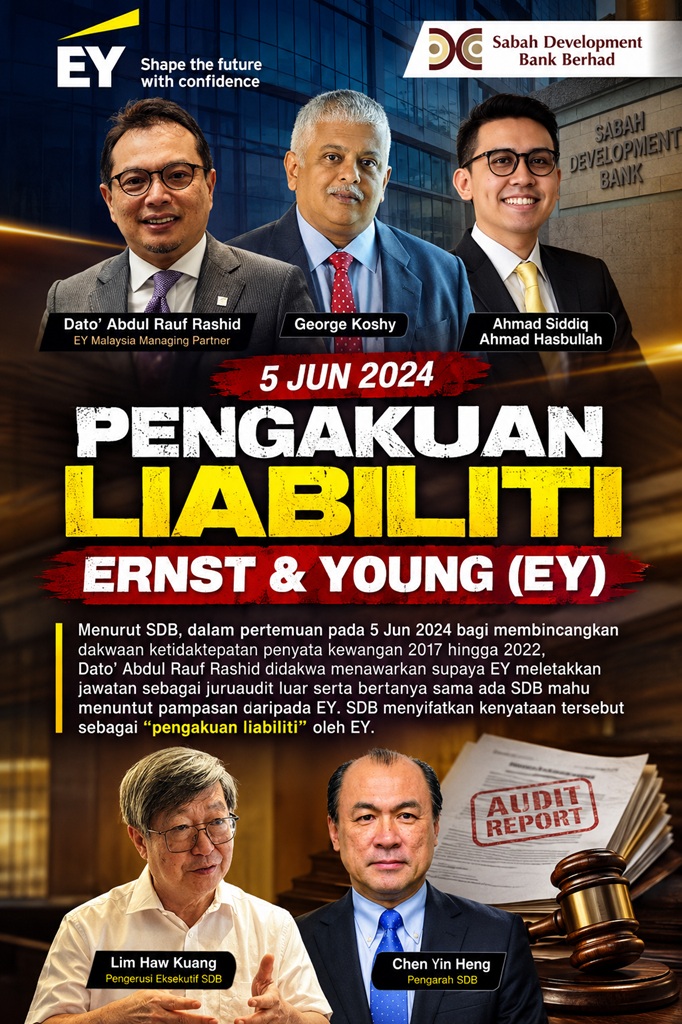
Apa yang menjadi perhatian ialah dakwaan mengenai respons Abdul Rauf selepas isu audit dan ketidaktepatan penyata kewangan tersebut dibangkitkan. Menurut SDB, beliau menawarkan supaya EY meletakkan jawatan sebagai juruaudit luar SDB dan turut bertanya sama ada SDB mahu menuntut pampasan daripada EY sebagai jalan penyelesaian.
SDB kini menjadikan perbualan tersebut sebagai antara asas penting tuntutannya dengan menyifatkan tindakan dan kenyataan itu sebagai suatu pengakuan liabiliti oleh EY. Jika dakwaan mengenai pertemuan dan kenyataan tersebut dapat dibuktikan, persoalan utama yang perlu dijawab ialah mengapa cadangan mengenai pampasan dan peletakan jawatan juruaudit timbul ketika kelemahan audit berkenaan dibangkitkan.
Justeru, pertemuan 5 Jun 2024 berpotensi menjadi salah satu episod penting dalam pertikaian ini kerana ia bukan sekadar menyentuh dakwaan kegagalan audit, tetapi turut membangkitkan persoalan sama ada pihak pengurusan EY sendiri pada ketika itu telah menyedari wujudnya masalah yang cukup serius sehingga isu peletakan jawatan dan pampasan dibincangkan.
Saman ini tidak mungkin berpanjangan jika EY membayar saja pampasan RM2.4 bilion itu kepada SDB dari memalukan EY di mata dunia.
Namun rekod EY di saman dan terlibat salahlaku bukanlah baru kerana sebelum ini beberapa insiden pernah berlaku tapi lebih memalukan Malaysia mungkin skandal terbesar EY!
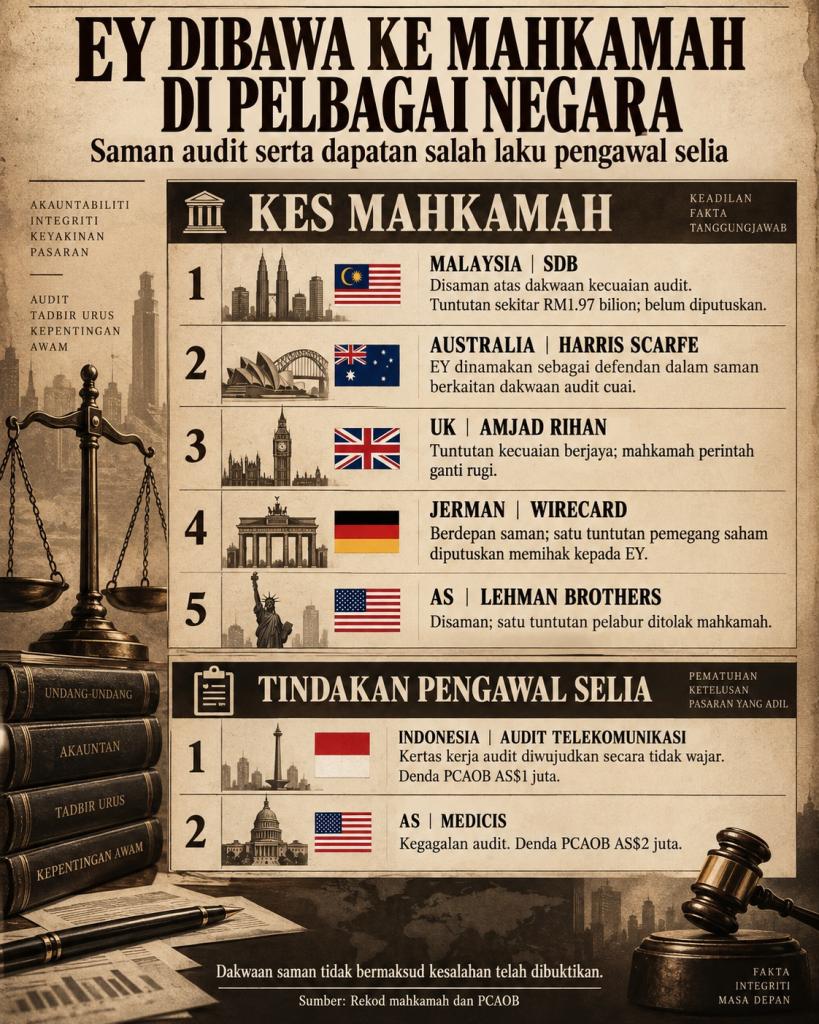
SPRM perlu ikut rekod pinjaman dan aliran wang
Tuntutan RM2.4 bilion ialah kes sivil, tetapi siasatan rasuah boleh berjalan jika bukti menunjukkan suapan, salah guna kuasa atau manfaat tidak wajar. SPRM perlu memadankan kertas kerja EY dengan fail pinjaman, penilaian cagaran, pengiraan kerugian kredit, minit mesyuarat dan aliran wang kepada peminjam. Siasatan itu mesti menjawab dua soalan: adakah kedudukan sebenar SDB sengaja dipandang ringan, dan siapa yang mendapat manfaat daripada keputusan berkenaan?
